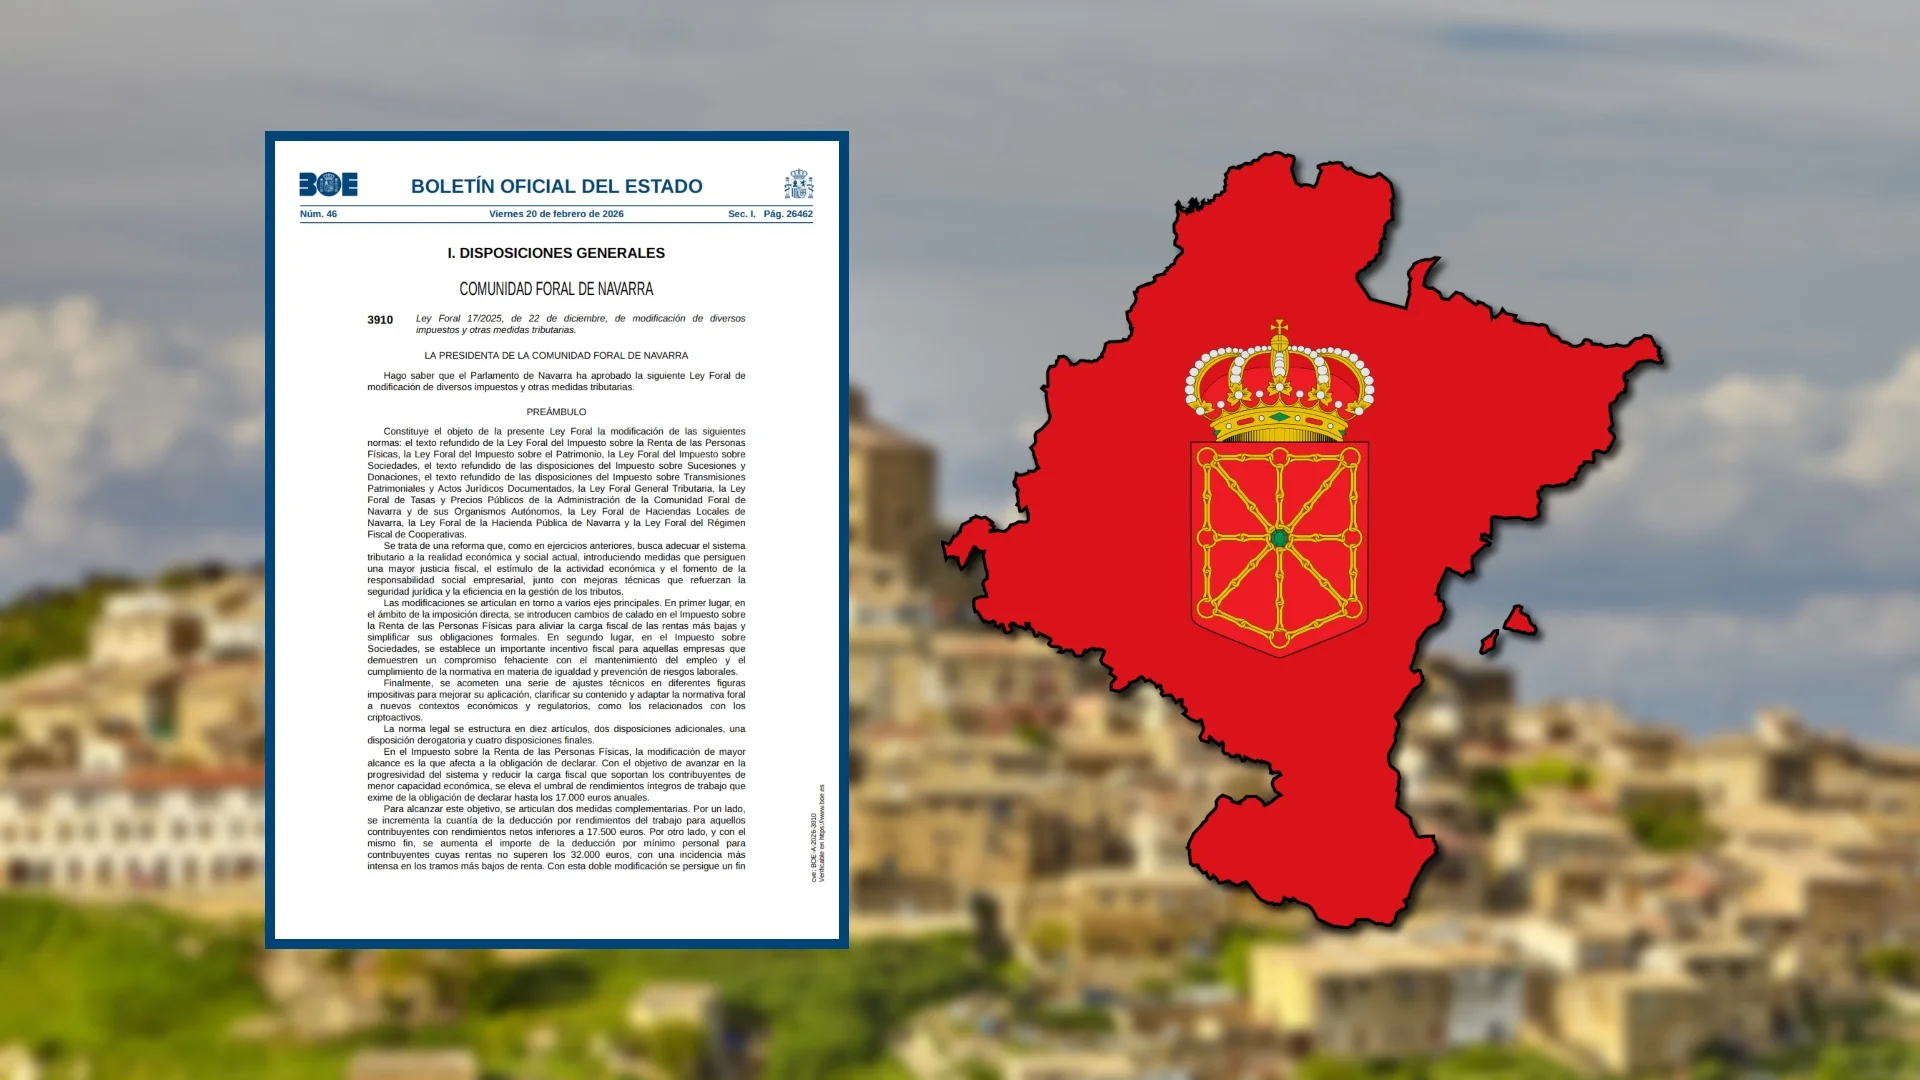

La Comunidad Foral de Navarra ha aprobado la Ley Foral 17/2025, publicada el 20 de febrero de 2026 en el BOE, que introduce cambios significativos en los impuestos Navarra 2026 con efectos directos para autónomos y empresas bajo régimen foral. La reforma fiscal incluye un tipo reducido en el Impuesto sobre Sociedades, nuevas deducciones en IRPF, incentivos a las energías renovables y la regulación de criptoactivos.
Si eres autónomo o gestionas una pyme en Navarra, esta guía te explica todas las novedades tributarias que entran en vigor este año y cómo pueden afectar a tu fiscalidad.
Cambios impuestos Navarra 2026: principales novedades fiscales
La Ley Foral 17/2025 modifica nueve figuras tributarias del régimen foral navarro con un objetivo triple: aliviar la carga fiscal de rentas bajas, incentivar el empleo de calidad y fomentar la transición energética. Las modificaciones afectan al IRPF, Impuesto sobre Sociedades, Patrimonio, Sucesiones y Donaciones, ITP y AJD, tasas locales y la Ley General Tributaria.
IRPF: sube el umbral de no obligados a declarar
Ampliación del mínimo exento hasta 17.000 euros anuales
A partir del periodo impositivo 2026, los contribuyentes navarros con rendimientos íntegros del trabajo de hasta 17.000 euros anuales quedan exentos de presentar declaración de IRPF. Anteriormente, el límite era de 15.000 euros.
Para lograrlo, la ley combina dos medidas:
1. Mayor deducción por rendimientos del trabajo
Se incrementa la deducción para rentas netas inferiores a 17.500 euros:
| Rendimientos netos trabajo | Deducción 2026 | Deducción anterior |
|---|---|---|
| Hasta 12.500€ | 1.400€ | 1.200€ |
| Entre 12.500,01€ y 17.500€ | 1.400€ – (0,14 × diferencia) | Cálculo anterior |
Ejemplo práctico: Un autónomo con rendimientos netos del trabajo de 15.000€ podrá deducirse: 1.400€ – (0,14 × 2.500€) = 1.050€
2. Incremento del mínimo personal
La deducción por mínimo personal también aumenta para rentas hasta 32.000 euros:
| Rentas del periodo | Deducción 2026 |
|---|---|
| Hasta 17.500€ | 1.280€ |
| De 17.500,01€ a 30.000€ | 1.280€ – (0,0904 × diferencia) |
| De 30.000,01€ a 32.000€ | 150€ – (0,075 × diferencia) |
Nuevas exenciones en IRPF
Se añaden exenciones fiscales para:
- Indemnizaciones víctimas de la talidomida (1950-1985)
- Compensaciones económicas víctimas del amianto
- Compensaciones por abusos sexuales en la Iglesia Católica
- Ayudas a transportistas (transformación flotas y modernización), con límite conjunto de 20.000 euros
Pensiones más bajas: mayor deducción
Las pensiones de viudedad y jubilación inferiores a 15.400 euros anuales podrán aplicar una deducción por la diferencia entre la pensión percibida y ese umbral. Las pensiones de viudedad con complementos por mínimos y del SOVI podrán abonarse de forma anticipada.
Criptoactivos: nueva obligación de información
En transposición de la Directiva DAC 8, los custodios de criptoactivos (personas/entidades que salvaguardan claves privadas) deberán informar a Hacienda Foral sobre saldos y titulares. Los contribuyentes navarros con criptoactivos en el extranjero también deberán declararlos.
Impuesto sobre Sociedades: tipo reducido del 25% por responsabilidad social
La gran novedad fiscal para empresas navarras
El cambio más destacado es la introducción de un tipo de gravamen reducido del 25% (frente al 28% general) para entidades que demuestren compromiso social y laboral. Los requisitos son acumulativos:
Requisitos para el tipo reducido 25%:
| Requisito | Descripción |
|---|---|
| Mantenimiento plantilla | Nº trabajadores fin periodo ≥ promedio 3 periodos anteriores |
| Sin ERTE económicos | No haber aplicado ERTE por causas económicas durante el periodo |
| Prevención riesgos | Sin sanciones graves/muy graves en prevención riesgos laborales |
| Plan de igualdad | Cumplir obligación de elaborar e inscribir plan de igualdad (RD 901/2020) |
Impacto económico del tipo reducido
Para una empresa con base imponible de 100.000€:
- Tipo general 28%: Cuota íntegra = 28.000€
- Tipo reducido 25%: Cuota íntegra = 25.000€
- Ahorro fiscal: 3.000€
Esta medida busca incentivar la calidad del empleo, la seguridad laboral y la igualdad efectiva mediante beneficios fiscales.
Nueva deducción por descarbonización
Las inversiones en elementos del inmovilizado material que reduzcan el consumo energético en al menos 30.000 kWh/año darán derecho a una deducción del 15%, con límite de 1.500.000€.
La base de deducción será el importe de la inversión menos el importe percibido por la venta de certificados de ahorro energético (CAEs). El derecho se genera cuando la Dirección General de Planificación Energética inscriba los CAEs.
Vehículos eléctricos industriales: mejora de deducciones
Se amplía la deducción por inversiones en movilidad eléctrica a los camiones eléctricos (categorías N2 y N3: vehículos para transporte de mercancías con masa >3,5 toneladas), con base máxima de deducción de 150.000€.
Producciones audiovisuales: incremento de incentivos
La deducción para producciones audiovisuales pasa del 40% al 45% general, y al 50% sobre los primeros 3 millones para:
- Producciones en euskera (versión original única)
- Dirigidas exclusivamente por mujeres
- Documentales
- Animación (novedad destacada)
- Nuevos directores (sin largometrajes previos)
- Cortometrajes
Además, se incrementa al 80% la deducción para animación con coste <5M€ y para nuevos directores con coste <1,5M€.
Límites a la tributación mínima
Se establecen porcentajes mínimos de tributación efectiva que no pueden reducirse con deducciones:
- 13% para tipo general (28%)
- 11% para cooperativas y entidades sin ánimo de lucro
- 10% para microempresas (tipo 23%)
Sociedades Tenedoras de Participaciones Empresariales: nuevo régimen
Se crea un régimen especial para fomentar la capitalización empresarial a largo plazo (10 años). Las sociedades que inviertan en participaciones minoritarias (10%-25%) de al menos 6 empresas podrán deducir el 10% de las aportaciones dinerarias a su capital.
Requisitos:
- Capital mínimo desembolsado: 1.200.000€
- Objeto social exclusivo: promoción empresarial mediante participación
- Participar en mínimo 6 empresas (10%-25% cada una) en 6 años
- Mantener participaciones 10 años ininterrumpidos
- Suscripción en ampliaciones de capital con desembolso dinerario
Limitación bases negativas para grandes empresas
Se prorroga durante 2026 la limitación en la compensación de bases imponibles negativas para empresas con cifra de negocios ≥20M€, con restricción mayor para las que superen 60M€.
Impuesto sobre el Patrimonio: prórroga de tarifa
La tarifa del Impuesto sobre el Patrimonio aplicable en 2025 se prorroga para el periodo impositivo 2026, manteniendo los tipos y tramos actuales.
| Base liquidable hasta | Cuota íntegra | Resto base hasta | Tipo |
|---|---|---|---|
| 0€ | 0€ | 155.511,88€ | 0,16% |
| 155.511,88€ | 248,82€ | 155.511,88€ | 0,24% |
| 311.023,76€ | 622,04€ | 311.023,76€ | 0,40% |
| 622.047,53€ | 1.866,13€ | 622.047,53€ | 0,72% |
| 1.244.095,06€ | 6.344,87€ | 1.244.095,06€ | 1,04% |
| 2.488.190,11€ | 19.283,46€ | 2.488.190,11€ | 1,36% |
| 4.976.380,22€ | 53.122,84€ | 4.976.380,22€ | 1,68% |
| 9.952.760,45€ | 136.726,02€ | 1.051.024,05€ | 2,00% |
| 11.003.784,50€ | 157.746,50€ | En adelante | 3,50% |
ITP y AJD: exenciones para alojamientos colaborativos
Se eximen del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados las operaciones relacionadas con alojamientos colaborativos para personas mayores regulados en el Decreto Foral 92/2020:
- Adquisición, construcción, adecuación o rehabilitación del inmueble
- Declaración de obra nueva
- Préstamos hipotecarios para financiación
Esta medida busca promover modelos alternativos de vivienda para mayores.
Haciendas locales: actualizaciones en plusvalía municipal e IVTM
Plusvalía municipal (IIVTNU)
Se actualizan los coeficientes máximos para determinar la base imponible del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana desde el 1 de enero de 2026, ajustándose a la evolución de precios de la vivienda en Navarra.
Impuesto sobre Vehículos de Tracción Mecánica
Las tarifas del IVTM se incrementan un 2,7% a partir del 1 de enero de 2026.
¿Necesitas estar al día con los cambios fiscales?
💡 FiscalBot te ayuda a no perderte ninguna novedad tributaria importante. Activa las alertas fiscales personalizadas y consulta el calendario de obligaciones específico para tu régimen foral. Accede a calculadoras especializadas y mantente al día con todas las novedades normativas que afectan a tu actividad.
Ley General Tributaria: criptoactivos embargables y nuevas obligaciones
Criptoactivos en el orden de embargo
Los criptoactivos se incluyen expresamente como bienes embargables, situándose en segundo lugar del orden de prelación (justo después del dinero efectivo y antes de créditos y valores). Se distinguen dos categorías:
- Criptoactivos líquidos: Tras dinero efectivo
- Resto de criptoactivos: En décimo lugar
Obligaciones de información DAC 8
Las instituciones financieras y proveedores de servicios de criptoactivos deberán:
- Aplicar normas de diligencia debida sobre titulares/beneficiarios
- Suministrar información sobre cuentas financieras y saldos de criptoactivos
- Identificar residencia fiscal de titulares
Los titulares de criptoactivos en el extranjero deben declararlos si están custodiados por terceros.
Sanciones por incumplimiento:
- Incumplimiento diligencia debida: multa de 200€ por persona afectada
- Comunicar datos falsos/incompletos: multa de 300€
Aplazamientos: más restricciones
Para solicitar aplazamiento o fraccionamiento, el contribuyente deberá estar al corriente no solo de obligaciones tributarias, sino también de todas las deudas de naturaleza pública gestionadas por Hacienda Foral de Navarra.
Se amplían los supuestos de inadmisión de solicitudes (15 causas), incluyendo deudas de sanciones de tráfico y transportes, deudas de regímenes especiales de IVA, importes inferiores al mínimo establecido, y más.
Parejas estables: efectos desde solicitud de inscripción
La equiparación fiscal de parejas estables al matrimonio produce efectos desde la fecha de solicitud de inscripción en el registro (no desde la inscripción efectiva), para evitar perjuicios por retrasos administrativos.
Cooperativas: exención en constitución de concesiones
Las cooperativas de consumidores y usuarios que promuevan proyectos de viviendas y alojamientos colaborativos quedan exentas del Impuesto sobre Transmisiones Patrimoniales en la constitución de concesiones administrativas, aliviando la carga fiscal de estos proyectos.
Tasas y canon de saneamiento
Tasas de juego
Se incorporan nuevos trámites administrativos derivados del Reglamento General de Juegos y Apuestas (Decreto Foral 15/2025).
Canon de saneamiento
Las tarifas del canon de saneamiento de aguas residuales se actualizan desde el 1 de enero de 2026, buscando el equilibrio del Plan Director de Saneamiento de los Ríos de Navarra.
Incentivos culturales: Año Santo Jacobeo 2027 y Encuentros Pamplona 2026
Las aportaciones a actividades relacionadas con el Año Santo Jacobeo 2027 y los Encuentros de Pamplona/Iruñeko Topaketak 2026 tendrán carácter prioritario y podrán aplicar mayores porcentajes y límites de deducción en IRPF e Impuesto sobre Sociedades.
Objetivo: fomentar la colaboración privada con instituciones culturales y turísticas de Navarra, impulsando el patrimonio jacobeo y la creación contemporánea.
Calendario de entrada en vigor
| Medida | Efectos desde |
|---|---|
| IRPF: nuevas exenciones (talidomida, amianto, iglesia, transportistas) | 1 enero 2025 |
| IRPF: indemnizaciones seguros agrarios (opción imputación 2025/2026) | Periodo 2025 |
| IRPF: ampliación umbral no declarantes, deducciones trabajo/mínimo personal, pensiones | 1 enero 2026 |
| IS: tipo reducido 25%, deducciones descarbonización, vehículos, audiovisuales | Periodos iniciados desde 1 enero 2026 (algunos desde 2025) |
| Patrimonio: prórroga tarifa | Periodo 2026 |
| ITP y AJD: exención alojamientos colaborativos | Desde publicación |
| Haciendas locales: IIVTNU e IVTM | 1 enero 2026 |
| Ley General Tributaria: criptoactivos, DAC 8, aplazamientos | 1 enero 2026 |
| Canon saneamiento | 1 enero 2026 |
Evaluación de impacto y desarrollo reglamentario
El Gobierno de Navarra deberá evaluar el impacto recaudatorio del tipo reducido del IS (25%) y de las nuevas medidas de descarbonización transcurridos cuatro años desde la entrada en vigor.
Además, se habilitará el desarrollo reglamentario necesario para:
- Procedimiento deducciones por pensiones (IRPF)
- Determinación gastos deducibles por descarbonización (IS)
- Normas diligencia debida criptoactivos (DAC 8)
- Obligaciones información cuentas financieras
Conclusión: una reforma fiscal orientada al empleo y la sostenibilidad
La Ley Foral 17/2025 representa una reforma fiscal ambiciosa para Navarra, con tres ejes claros: reducir la carga de rentas bajas y medias mediante deducciones ampliadas en IRPF, incentivar la responsabilidad social empresarial con el tipo reducido del 25% en Sociedades vinculado al mantenimiento del empleo e igualdad, y fomentar la transición energética con deducciones por descarbonización y movilidad eléctrica.
Para autónomos y pymes navarros, los cambios más relevantes son el incremento del mínimo exento de IRPF (17.000€), la posibilidad de tributar al 25% en Sociedades cumpliendo requisitos laborales, las nuevas deducciones por inversiones verdes y la obligación de informar sobre criptoactivos.
La adaptación al régimen foral navarro requiere atención a los plazos específicos de entrada en vigor (algunos desde 2025, otros desde 2026) y al desarrollo reglamentario pendiente en materias como criptoactivos y descarbonización.
Importante: Este artículo aplica exclusivamente al régimen foral de Navarra. Si tributes en territorio común o en otro régimen foral (País Vasco), consulta la normativa específica de tu comunidad.