
Los mercados financieros han registrado fuertes caídas durante la primera semana de febrero de 2026, con el Nasdaq cayendo un 3,9% y el S&P 500 perdiendo 750.000 millones de dólares en valor en una sola jornada. Si eres autónomo o tienes una pyme con inversiones, planes de pensiones o carteras de ahorro, te explicamos qué está pasando y cómo puede afectarte.
Analizamos las causas de la caída, qué sectores están más afectados y qué opciones tienes desde el punto de vista fiscal y de planificación financiera.
Caída de mercados financieros: magnitud de las pérdidas
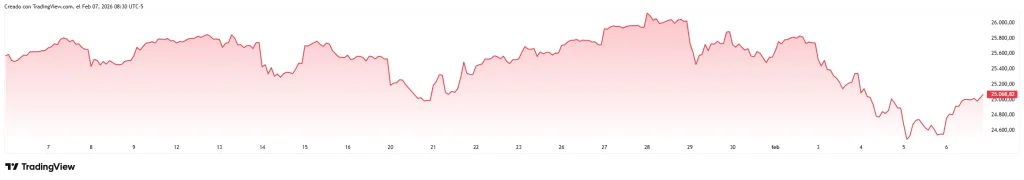
La primera semana de febrero de 2026 ha sido especialmente volátil para los mercados financieros globales. Las bolsas estadounidenses, europeas y asiáticas han registrado caídas generalizadas que han afectado a múltiples activos.
Bolsas estadounidenses
Durante la semana del 3 al 7 de febrero, los principales índices de Wall Street cerraron en rojo:
| Índice | Caída semanal | Nivel de cierre | Caída acumulada 2026 |
|---|---|---|---|
| S&P 500 | -2,0% | 6.798 puntos | -0,7% |
| Nasdaq | -3,9% | 22.541 puntos | -3,0% |
| Dow Jones | -1,2% | 48.909 puntos | Plano en el año |
Solo el 5 de febrero, el S&P 500 perdió 750.000 millones de dólares en valor de mercado, registrando su tercera caída diaria consecutiva. El Nasdaq prolongó su mayor caída desde abril de 2025.
Otros activos financieros
La corrección no se limitó a las bolsas. Otros activos también sufrieron retrocesos significativos:
| Activo | Caída | Nivel actual |
|---|---|---|
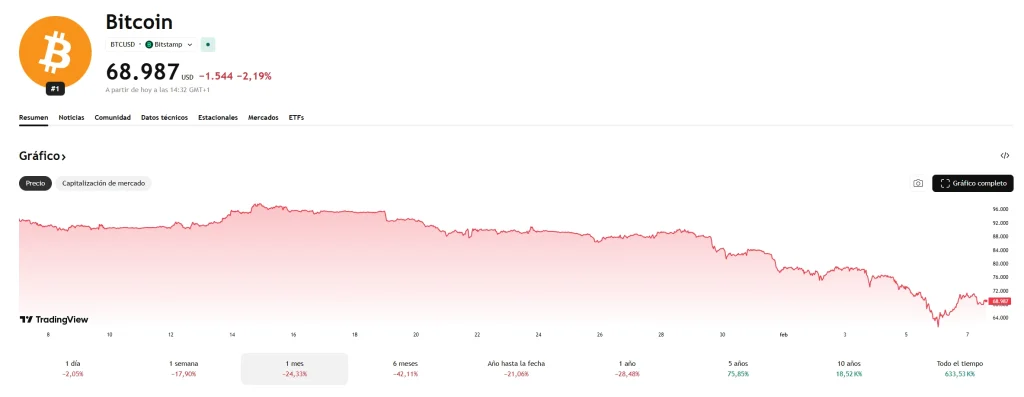
| Bitcoin | -13% en días | ~73.000$ |
| Oro | -3,4% | 4.780$ la onza |
| Plata | -20% en un día | 68$ la onza |
| Petróleo Brent | -2% a -4% | 67$ el barril |
El bitcoin borró todas las ganancias acumuladas desde la elección de Trump hace 15 meses. La plata había acumulado caídas del 40% en días previos antes de estabilizarse.
Bolsas europeas y asiáticas
Las pérdidas se extendieron a nivel global:
Europa (5 de febrero):
- IBEX 35 (España): -1,8%
- DAX (Alemania): -1,6%
- CAC 40 (Francia): -1,5%
Asia (6 de febrero):
- Kospi (Corea del Sur): -4,2%
- Nikkei (Japón): -0,9%
- Mercados chinos: caídas moderadas
Causas de la caída: por qué están cayendo los mercados
La corrección de mercados responde a una combinación de factores que han generado incertidumbre entre los inversores:
1. Crisis en el sector tecnológico
El principal motor de la caída ha sido la venta masiva de acciones tecnológicas, especialmente empresas relacionadas con la inteligencia artificial:
Dudas sobre la rentabilidad de la IA: Las inversiones millonarias en inteligencia artificial por parte de empresas como Alphabet, Microsoft o Meta están generando dudas sobre su retorno. Alphabet cayó tras anunciar un ambicioso plan de gastos en IA, aunque sus ingresos superaron estimaciones.
Competencia disruptiva: La startup Anthropic lanzó dos nuevos modelos de IA esta semana, uno diseñado para análisis financiero, sacudiendo los mercados y evidenciando la amenaza competitiva que supone esta tecnología para empresas tradicionales de software.
Valuaciones exigentes: Muchos analistas consideran que las acciones tecnológicas habían subido demasiado en 2025, con valoraciones que no reflejaban los riesgos reales del negocio.
2. Datos laborales débiles en Estados Unidos
Las peticiones de subsidio por desempleo en EE.UU. aumentaron a 231.000, lo que generó preocupaciones sobre el impulso económico de cara al final del invierno.
Estos datos contrastan con las expectativas optimistas de inicio de año, cuando se esperaba que la economía estadounidense siguiera resiliente.
3. Tensiones geopolíticas y comerciales
Las políticas comerciales de la administración Trump han inyectado volatilidad:
- Aranceles sobre Europa: Las exportaciones alemanas a EE.UU. cayeron un 9,4% en los 11 meses hasta noviembre, afectando especialmente a fabricantes de automóviles
- Amenazas sobre Groenlandia: La iniciativa de Trump de tomar control de Groenlandia reavivó el temor a una confrontación comercial entre aliados
- Posibles fallos judiciales: Los mercados descuentan un posible fallo de la Corte Suprema en contra de los aranceles impuestos por Trump
4. Crisis de deuda en Japón
El mercado de bonos japonés atraviesa un momento de fuerte tensión. El rendimiento del bono a 40 años superó el 4%, el nivel más alto desde su debut en 2007.
La causa: preocupaciones fiscales tras la propuesta de la primera ministra Sanae Takaichi de recortar impuestos al consumo sin financiación clara, aumentando el temor a mayor endeudamiento público.
Cómo afecta la caída de mercados a autónomos y pymes
Si eres autónomo o tienes una pequeña o mediana empresa, esta corrección de mercados puede afectarte de varias formas:
Impacto en planes de pensiones
Si tienes un plan de pensiones contratado (habitual entre autónomos para reducir la base imponible del IRPF), es probable que hayas visto caer el valor de tu inversión.
Qué hacer:
- No entres en pánico: Las correcciones son normales en los mercados. Históricamente, los mercados se recuperan a medio-largo plazo
- Revisa tu perfil de riesgo: Si te quedan más de 10 años para la jubilación, las caídas actuales son oportunidades de compra
- No hagas cambios impulsivos: Mover tu dinero de renta variable a renta fija tras una caída es cristalizar pérdidas
Impacto en inversiones empresariales
Si tu empresa tiene tesorería invertida en fondos de inversión, ETFs o acciones:
Pérdidas patrimoniales fiscalmente deducibles: Las pérdidas por venta de activos financieros se pueden compensar con ganancias patrimoniales en el IRPF (si eres autónomo) o en el Impuesto de Sociedades (si eres sociedad).
Estrategia fiscal: Si tienes ganancias patrimoniales pendientes de materializar (por ejemplo, venta de un inmueble con plusvalía), podrías vender posiciones con pérdidas para compensar fiscalmente.
Impacto en financiación
La volatilidad financiera puede endurecer las condiciones de crédito:
- Los bancos tienden a ser más cautelosos en momentos de incertidumbre
- Los tipos de interés pueden subir si el riesgo percibido aumenta
- Acceso a financiación alternativa (crowdfunding, business angels) puede complicarse
Impacto en el consumo
Las caídas de mercados afectan al efecto riqueza: cuando la gente ve caer el valor de sus inversiones, tiende a reducir el consumo. Si tu negocio depende del consumo interno, podrías ver una ralentización de la demanda.
Sectores más afectados y menos afectados
La caída no ha sido homogénea. Algunos sectores han sufrido más que otros:
Sectores más castigados
| Sector | Por qué sufre |
|---|---|
| Tecnología | Dudas sobre rentabilidad de IA, valuaciones altas, competencia disruptiva |
| Software | Amenaza de nuevos modelos de IA que automatizan tareas |
| Semiconductores | Dependencia del ciclo tecnológico, caídas superiores al 5% |
| Criptomonedas | Aversión al riesgo, incertidumbre regulatoria |
| Metales preciosos | Corrección tras subidas históricas, toma de beneficios |
Sectores más defensivos
Value vs Growth: Las acciones de valor (empresas tradicionales, rentabilidad estable) superaron a las de crecimiento (tecnológicas con alta valoración) por el mayor margen desde 2022.
Sectores que resistieron mejor:
- Utilities (servicios básicos)
- Consumo básico
- Salud
- Financieras (subieron tipos, mejoran márgenes)
Indicadores de estrés del mercado
No todas las caídas son iguales. Algunos indicadores ayudan a distinguir una corrección normal de un colapso:
VIX (índice del miedo)
El VIX, que mide la volatilidad esperada del S&P 500, cerró en 18,64 el 4 de febrero.
- Esto está elevado frente a semanas tranquilas (VIX < 15)
- Pero está lejos de niveles de pánico (VIX > 30 indica miedo extremo)
- En la crisis de 2020, el VIX superó 80
Conclusión: Hay nerviosismo, pero no pánico generalizado.
Diferenciales de crédito
Los diferenciales de crédito de alto rendimiento (la prima que pagan las empresas de riesgo por financiarse) se mantienen en 2,86%, un nivel contenido.
Si hubiera riesgo sistémico real, estos diferenciales se dispararían por encima del 5-6%.
Bonos del Tesoro estadounidense
Los bonos del Tesoro repuntaron, recuperando su papel habitual como refugio de último recurso. El rendimiento a 10 años cerró en 4,17%.
Esto es señal de que el dinero está buscando activos seguros, pero no de forma desesperada.
Qué hacer con tus inversiones: recomendaciones prácticas
Si tienes inversiones como autónomo o empresario, estas son algunas pautas generales:
No vendas por pánico
La peor decisión en una caída de mercados es vender tus posiciones por miedo. Estarías cristalizando pérdidas que, en muchos casos, se recuperan en semanas o meses.
Excepción: Si necesitas liquidez urgente o si tu perfil de riesgo ha cambiado (por ejemplo, te jubilas en 1-2 años), puede tener sentido reducir exposición a renta variable.
Revisa tu cartera
Aprovecha este momento para:
- Rebalancear: Si tu cartera ha desviado mucho de tu asignación objetivo (por ejemplo, tenías 60% renta variable y ahora tienes 50%), puede ser momento de rebalancear
- Diversificar: Si tienes mucho peso en tecnología, considera diversificar a otros sectores
- Revisar comisiones: Aprovecha para revisar si estás pagando comisiones altas en fondos de inversión
Planificación fiscal de pérdidas patrimoniales
Si decides vender posiciones con pérdidas, puedes utilizarlas fiscalmente:
En IRPF (autónomos):
- Las pérdidas patrimoniales se compensan con ganancias patrimoniales del mismo ejercicio
- Si hay exceso de pérdidas, se pueden compensar con ganancias de los 4 años siguientes
- Límite: no se pueden compensar más del 25% de las ganancias del ahorro con otras rentas
En Impuesto de Sociedades:
- Las pérdidas patrimoniales reducen la base imponible directamente
- Mayor flexibilidad para compensar con otros ingresos
Importante: Cuidado con la regla del mes (wash sale rule española): si vendes un activo con pérdidas y recompras el mismo o uno similar en menos de 2 meses, Hacienda puede no admitir la pérdida fiscal.
Mantén liquidez
En momentos de volatilidad, es importante que tu empresa mantenga reservas de liquidez suficientes:
- Fondo de emergencia de 3-6 meses de gastos fijos
- No inviertas en renta variable el dinero que puedas necesitar en menos de 3-5 años
- Considera mantener parte de la tesorería en depósitos a plazo fijo o fondos monetarios
Perspectivas para los próximos meses
Los analistas están divididos sobre si esta corrección es temporal o el inicio de un mercado bajista:
Escenario optimista
- La inflación se está moderando (zona euro volvió a niveles por debajo del 2%)
- Los bancos centrales pueden responder bajando tipos si la economía se debilita
- Las valoraciones se están ajustando a niveles más razonables
- El escenario de crecimiento y ganancias corporativas sigue en pie
Escenario pesimista
- Las inversiones en IA pueden no dar el retorno esperado
- Los datos laborales débiles anticipan desaceleración económica
- Las tensiones geopolíticas pueden escalar (aranceles, conflictos comerciales)
- Japón puede arrastrar a otros mercados con su crisis de deuda
Posición de bancos centrales
Banco Central Europeo (BCE): Dejó los tipos en el 2% por quinta reunión consecutiva. No ha modificado tipos desde junio de 2025.
Reserva Federal (Fed): Mantiene tipos en el rango 3,50%-3,75% tras la decisión de diciembre de 2025.
Ambos bancos centrales tienen margen para actuar si la situación se complica, lo que proporciona una red de seguridad.
💡 Mantente al día: En FiscalBot puedes configurar recordatorios de plazos fiscales para no perderte ninguna fecha, consultar las novedades diarias del BOE y AEAT y acceder a los enlaces directos a Seguridad Social y Hacienda.
Conclusión
La caída de mercados de febrero de 2026 responde a una combinación de factores: dudas sobre la rentabilidad de las inversiones en inteligencia artificial, datos laborales débiles en EE.UU., tensiones geopolíticas y corrección tras subidas exageradas. Aunque el S&P 500 ha perdido 750.000 millones en una jornada y el Nasdaq cae un 3,9% en la semana, los indicadores de estrés (VIX, diferenciales de crédito) no sugieren pánico sistémico.
Si eres autónomo o tienes una pyme con inversiones, la recomendación es no vender por pánico, revisar tu perfil de riesgo, considerar la planificación fiscal de pérdidas patrimoniales y mantener suficiente liquidez. Las correcciones son normales en los mercados y, históricamente, se recuperan a medio-largo plazo.